Domain stiftsmühle.de kaufen?
Wir ziehen mit dem Projekt
stiftsmühle.de um.
Sind Sie am Kauf der Domain
stiftsmühle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stiftsmühle.de kaufen?
Was sind die wichtigsten Schritte bei der Gründung einer Stiftung?
1. Konzept und Satzung erstellen, um den Zweck und die Ziele der Stiftung festzulegen. 2. Eintragung ins Stiftungsregister beim zuständigen Registergericht. 3. Finanzierung sicherstellen und geeignete Personen für Vorstand und Beirat gewinnen. **
Was sind die wichtigsten Schritte bei der Gründung einer Stiftung?
Die wichtigsten Schritte bei der Gründung einer Stiftung sind die Festlegung des Stiftungszwecks, die Erstellung der Satzung und die Auswahl der Stiftungsorgane. Anschließend muss die Stiftung beim zuständigen Registergericht angemeldet und die erforderlichen Unterlagen eingereicht werden. Nach der Eintragung ins Stiftungsregister kann die Stiftung offiziell ihre Arbeit aufnehmen. **

Ähnliche Suchbegriffe für Grunderwerbsteuer-bei-der-Gründung
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer-bei-der-Gründung:
-
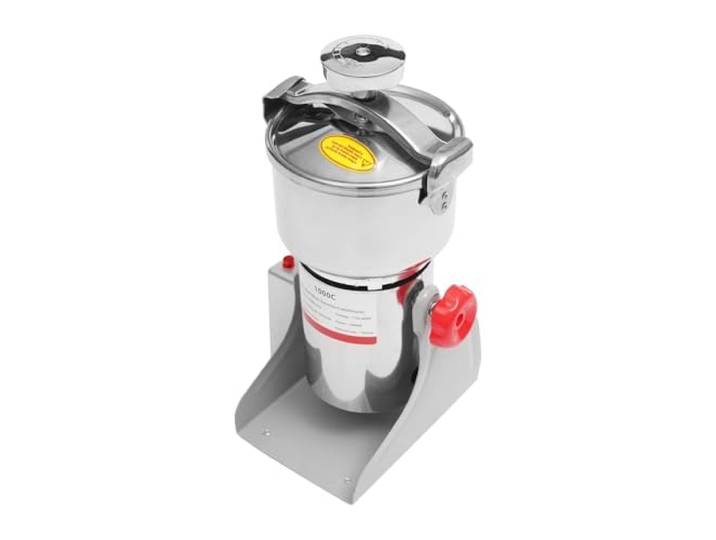
Mahlwerk, Elektrische Getreidemühle for trockenes Getreide, kommerzielle MühleMahlwerk, Elektrische Getreidemühle for trockenes Getreide, kommerzielle Mühle. Zuverlässig und robust. Dieses Produkt besteht aus hochwertigem 304-Edelstahl und poliertem und lackiertem Eisen. Es ist korrosionsbeständig, rostfrei, ungiftig, verformt sich nicht so leicht und reißt nicht und kann lange Zeit sicher verwendet werden. Hohe Effizienz: Der Bürstenmotor aus reinem Kupfer kann eine maximale Geschwindigkeit von 30.000 U/min erzeugen und bietet starke Leistung for Schleifen. Das 6-Klingen-Design kann Bodenhaftung verhindern und die Schleifeffizienz verbessern, wodurch Zeit gespart wird. Geeignete Kapazität: Der Zerkleinerungsbehälter kann ungefähr 2,2 Pfund Material aufnehmen (es wird nicht empfohlen, ihn ganz zu füllen), sodass Sie genügend Material auf einmal zerkleinern können und so den Bedarf von Haushalten oder kleinen Unternehmen vollständig decken können. Hohe Sicherheit: Zu Ihrer Sicherheit schaltet die Mühle bei Überlastung automatisch ab. Drücken Sie for Zurücksetzen leicht die Taste und Sie können sie normal weiter verwenden. Arbeitssparender Assistent: Dieses Produkt wird mit Strom betrieben und kann Reis, Mais oder Mais schnell zu sehr feinem Mehl mahlen, sodass Sie die Hände frei haben. Farbe:One Color256,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beitler, Christian: Grunderwerbsteuer bei Share-Deals und UmstrukturierungenGrunderwerbsteuer bei Share-Deals und Umstrukturierungen , Praxisleitfaden mit Fallbeispielen , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250522, Autoren: Beitler, Christian~Bücher, Mario~Nienhaus, Veit~Polte, Gunnar~Drees, Sascha, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 150, Keyword: Anteilsverkauf; Christian Beitler; Gesellschaftsbesteuerung; Grunderwerbsteuer; Gunnar Polte; Mario Bücher; Sascha Drees; Share-Deal; Steuerbefreiung; Steuerschuldnerschaft; Umstrukturierung; Umwandlung; Veit Nienhaus, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: TB/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 378, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an, Fachbücher von Tobias JungDas Fachbuch "Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an" von Tobias Jung bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und der steuerlichen Implikationen, die bei Erbfällen und Erbauseinandersetzungen auftreten können. Es beleuchtet insbesondere den Einfluss der Rechtsform und der Nachfolgeklausel auf die Grunderwerbsteuer. Mit einem klar strukturierten Inhalt und einer detaillierten Betrachtung der relevanten Aspekte ist das Buch eine wertvolle Ressource für Juristinnen und Juristen, Steuerberaterinnen und Steuerberater sowie für alle, die sich mit Erbschafts- und Steuerrecht auseinandersetzen. Der kartonierte Einband und die 250 Seiten umfassende Darstellung machen es zu einem handlichen Nachschlagewerk. Verfasst in deutscher Sprache, richtet sich das Werk an ein Fachpublikum, das fundierte Informationen und praxisnahe Lösungen sucht. Die Veröffentlichung im Jahr 2025 gewährleistet, dass die Inhalte aktuell und relevant sind, was das Buch zu einem unverzichtbaren Begleiter in der rechtlichen Praxis macht.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Rolle der Grunderwerbsteuer bei Umstrukturierungen und Transaktionen, Taschenbuch von Gisa Marie Graefe, GRIN, 978-3-346-92185-7Die Rolle Der Grunderwerbsteuer Bei Umstrukturierungen Und Transaktionen, Taschenbuch Von Gisa Marie Graefe, Grin, 978-3-346-92185-7, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **
-
Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **
-
Wird bei Schenkung Grunderwerbsteuer fällig?
Wird bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt in der Regel auch bei Schenkungen von Immobilien an, da Schenkungen steuerlich ähnlich wie Kaufverträge behandelt werden. Allerdings gibt es je nach Bundesland und Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem Freibeträge, bis zu denen keine Grunderwerbsteuer anfällt. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren. In einigen Fällen kann die Schenkung von Immobilien auch steuerlich begünstigt sein, zum Beispiel bei der Übertragung von selbstgenutztem Wohneigentum an nahe Verwandte. **


Wer zahlt Grunderwerbsteuer bei Erbpacht?
Die Grunderwerbsteuer bei Erbpacht wird in der Regel vom Erwerber des Erbbaurechts gezahlt. Dies bedeutet, dass die Person, die das Erbbaurecht erwirbt, die Grunderwerbsteuer entrichten muss. Der Erbbaurechtsgeber, also derjenige, der das Grundstück verpachtet, ist in der Regel nicht verpflichtet, die Grunderwerbsteuer zu zahlen. Es ist wichtig zu beachten, dass die genauen Regelungen zur Zahlung der Grunderwerbsteuer je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Erbbaurechtsvertrags über die konkreten steuerlichen Verpflichtungen zu informieren. **
Was sind die wichtigsten Schritte bei der Gründung einer gemeinnützigen Stiftung?
1. Eine klare Mission und Vision für die Stiftung festlegen. 2. Ein Gründungsteam zusammenstellen und Satzung erstellen. 3. Anerkennung der Gemeinnützigkeit durch das Finanzamt beantragen. **
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer-bei-der-Gründung:
-
Grunderwerbsteuer bei der Gründung und Umstrukturierung von Personen- und Kapitalgesellschaften im Unternehmensverbund, Taschenbuch von MichaelGrunderwerbsteuer Bei Der Gründung Und Umstrukturierung Von Personen- Und Kapitalgesellschaften Im Unternehmensverbund, Taschenbuch Von Michael Baumann, Grin, 978-3-8386-8014-9, Seitenanzahl: 13274,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die wesentlichen Charakteristika der Grunderwerbsteuer bei allgemeinen und unternehmensspezifischen Erwerbsvorgängen, Taschenbuch von Yeliz Eleman,Die Wesentlichen Charakteristika Der Grunderwerbsteuer Bei Allgemeinen Und Unternehmensspezifischen Erwerbsvorgängen, Taschenbuch Von Yeliz Eleman, Grin, 978-3-668-89208-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mahlwerk, Elektrische Getreidemühle for trockenes Getreide, kommerzielle MühleMahlwerk, Elektrische Getreidemühle for trockenes Getreide, kommerzielle Mühle. Zuverlässig und robust. Dieses Produkt besteht aus hochwertigem 304-Edelstahl und poliertem und lackiertem Eisen. Es ist korrosionsbeständig, rostfrei, ungiftig, verformt sich nicht so leicht und reißt nicht und kann lange Zeit sicher verwendet werden. Hohe Effizienz: Der Bürstenmotor aus reinem Kupfer kann eine maximale Geschwindigkeit von 30.000 U/min erzeugen und bietet starke Leistung for Schleifen. Das 6-Klingen-Design kann Bodenhaftung verhindern und die Schleifeffizienz verbessern, wodurch Zeit gespart wird. Geeignete Kapazität: Der Zerkleinerungsbehälter kann ungefähr 2,2 Pfund Material aufnehmen (es wird nicht empfohlen, ihn ganz zu füllen), sodass Sie genügend Material auf einmal zerkleinern können und so den Bedarf von Haushalten oder kleinen Unternehmen vollständig decken können. Hohe Sicherheit: Zu Ihrer Sicherheit schaltet die Mühle bei Überlastung automatisch ab. Drücken Sie for Zurücksetzen leicht die Taste und Sie können sie normal weiter verwenden. Arbeitssparender Assistent: Dieses Produkt wird mit Strom betrieben und kann Reis, Mais oder Mais schnell zu sehr feinem Mehl mahlen, sodass Sie die Hände frei haben. Farbe:One Color256,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beitler, Christian: Grunderwerbsteuer bei Share-Deals und UmstrukturierungenGrunderwerbsteuer bei Share-Deals und Umstrukturierungen , Praxisleitfaden mit Fallbeispielen , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250522, Autoren: Beitler, Christian~Bücher, Mario~Nienhaus, Veit~Polte, Gunnar~Drees, Sascha, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 150, Keyword: Anteilsverkauf; Christian Beitler; Gesellschaftsbesteuerung; Grunderwerbsteuer; Gunnar Polte; Mario Bücher; Sascha Drees; Share-Deal; Steuerbefreiung; Steuerschuldnerschaft; Umstrukturierung; Umwandlung; Veit Nienhaus, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: TB/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 378, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Schritte bei der Gründung einer Stiftung?
1. Konzept und Satzung erstellen, um den Zweck und die Ziele der Stiftung festzulegen. 2. Eintragung ins Stiftungsregister beim zuständigen Registergericht. 3. Finanzierung sicherstellen und geeignete Personen für Vorstand und Beirat gewinnen. **
-
Was sind die wichtigsten Schritte bei der Gründung einer Stiftung?
Die wichtigsten Schritte bei der Gründung einer Stiftung sind die Festlegung des Stiftungszwecks, die Erstellung der Satzung und die Auswahl der Stiftungsorgane. Anschließend muss die Stiftung beim zuständigen Registergericht angemeldet und die erforderlichen Unterlagen eingereicht werden. Nach der Eintragung ins Stiftungsregister kann die Stiftung offiziell ihre Arbeit aufnehmen. **
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **
Ähnliche Suchbegriffe für Grunderwerbsteuer-bei-der-Gründung
-
Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an, Fachbücher von Tobias JungDas Fachbuch "Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an" von Tobias Jung bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und der steuerlichen Implikationen, die bei Erbfällen und Erbauseinandersetzungen auftreten können. Es beleuchtet insbesondere den Einfluss der Rechtsform und der Nachfolgeklausel auf die Grunderwerbsteuer. Mit einem klar strukturierten Inhalt und einer detaillierten Betrachtung der relevanten Aspekte ist das Buch eine wertvolle Ressource für Juristinnen und Juristen, Steuerberaterinnen und Steuerberater sowie für alle, die sich mit Erbschafts- und Steuerrecht auseinandersetzen. Der kartonierte Einband und die 250 Seiten umfassende Darstellung machen es zu einem handlichen Nachschlagewerk. Verfasst in deutscher Sprache, richtet sich das Werk an ein Fachpublikum, das fundierte Informationen und praxisnahe Lösungen sucht. Die Veröffentlichung im Jahr 2025 gewährleistet, dass die Inhalte aktuell und relevant sind, was das Buch zu einem unverzichtbaren Begleiter in der rechtlichen Praxis macht.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Rolle der Grunderwerbsteuer bei Umstrukturierungen und Transaktionen, Taschenbuch von Gisa Marie Graefe, GRIN, 978-3-346-92185-7Die Rolle Der Grunderwerbsteuer Bei Umstrukturierungen Und Transaktionen, Taschenbuch Von Gisa Marie Graefe, Grin, 978-3-346-92185-7, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Beitrag des Managements bei der Gründung eines Mikrowasserkraftwerks, Taschenbuch von Ntumba Builela Hubert, Verlag Unser Wissen,Der Beitrag Des Managements Bei Der Gründung Eines Mikrowasserkraftwerks, Taschenbuch Von Ntumba Builela Hubert, Verlag Unser Wissen, 978-620-8-08898-9, Seitenanzahl: 16079,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kapitalaufbringung bei Gründung der Societas Europaea, Taschenbuch von Christian Kleeberg, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Kapitalaufbringung Bei Gründung Der Societas Europaea, Taschenbuch Von Christian Kleeberg, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-55020-5, Seitenanzahl: 18055,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **
-
Wird bei Schenkung Grunderwerbsteuer fällig?
Wird bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt in der Regel auch bei Schenkungen von Immobilien an, da Schenkungen steuerlich ähnlich wie Kaufverträge behandelt werden. Allerdings gibt es je nach Bundesland und Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem Freibeträge, bis zu denen keine Grunderwerbsteuer anfällt. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren. In einigen Fällen kann die Schenkung von Immobilien auch steuerlich begünstigt sein, zum Beispiel bei der Übertragung von selbstgenutztem Wohneigentum an nahe Verwandte. **
-
Wer zahlt Grunderwerbsteuer bei Erbpacht?
Die Grunderwerbsteuer bei Erbpacht wird in der Regel vom Erwerber des Erbbaurechts gezahlt. Dies bedeutet, dass die Person, die das Erbbaurecht erwirbt, die Grunderwerbsteuer entrichten muss. Der Erbbaurechtsgeber, also derjenige, der das Grundstück verpachtet, ist in der Regel nicht verpflichtet, die Grunderwerbsteuer zu zahlen. Es ist wichtig zu beachten, dass die genauen Regelungen zur Zahlung der Grunderwerbsteuer je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Erbbaurechtsvertrags über die konkreten steuerlichen Verpflichtungen zu informieren. **
-
Was sind die wichtigsten Schritte bei der Gründung einer gemeinnützigen Stiftung?
1. Eine klare Mission und Vision für die Stiftung festlegen. 2. Ein Gründungsteam zusammenstellen und Satzung erstellen. 3. Anerkennung der Gemeinnützigkeit durch das Finanzamt beantragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.